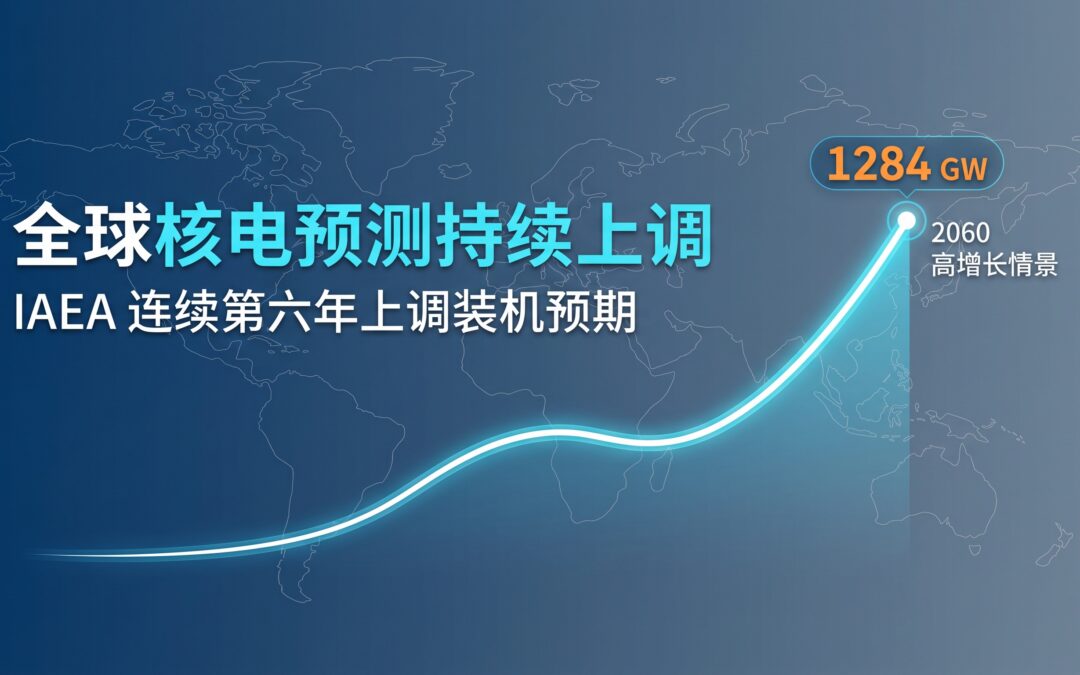
国际原子能机构(IAEA)于2026年9月14日在维也纳召开的第70届大会上,发布了最新一版全球核电展望报告。
这已经是该机构连续第六年上调对核电装机规模的预测,而且这一次报告还做了一个新动作:预测期首次从原来的"到2050年"延长到了"到2060年"。
两种情景:翻一番与增逾两倍
根据IAEA发布的最新统计数字,截至2025年底,全球共有413座在运核反应堆,总装机容量为377.1吉瓦。
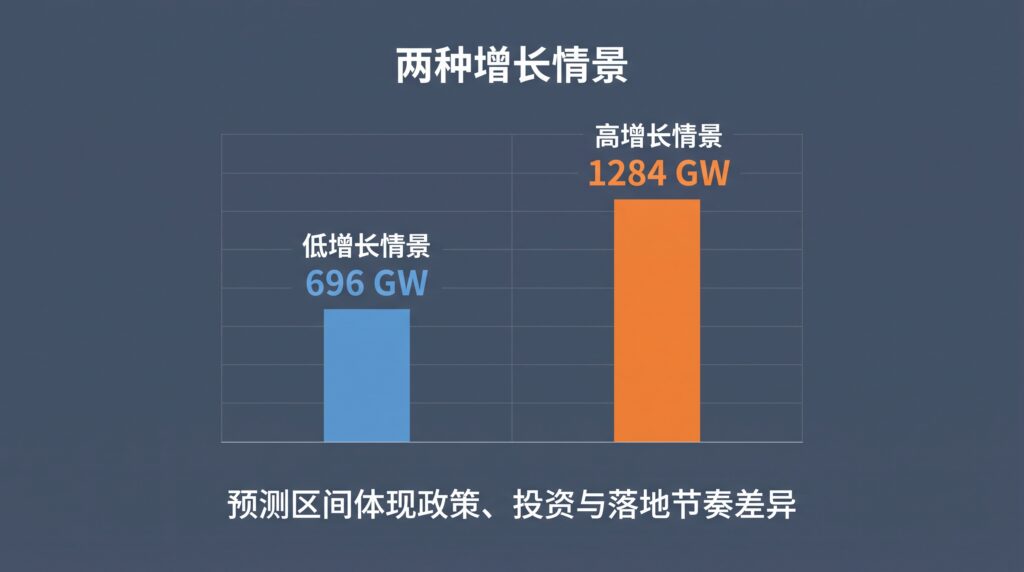
本次报告维持了高、低两种情景的预测设定:
- 低增长情景:到2060年装机达到696吉瓦,接近翻一番;
- 高增长情景:到2060年装机上限达到1284吉瓦,相当于2025年底水平的3.4倍。
名词解释|吉瓦(GW):电力系统中常用的功率单位,1吉瓦等于100万千瓦(1000兆瓦)。
IAEA还点明,未来核电的最核心增量来自中亚和东亚地区。高增长情景下,该区域核电装机将从2025年的114吉瓦激增至2060年的407吉瓦。
为什么又调高了?
IAEA总干事格罗西在大会发言中提到,越来越多国家把核电视为满足用电需求增长、保障能源安全的选项,他特别点出两个此前不太被关注的增量:
- 一是人工智能数据中心:算力基础设施快速扩张,带来了高负荷、全天候的刚性用电需求;
- 二是航运业脱碳探索:承担全球约八成贸易运输量的航运业,正在加速探索用核能满足动力和减排需求。
支撑高增长情景落地的必要条件
IAEA同时指出,若要实现高增长情景,需要满足多项现实基础:
- 核电新建项目需要建立长期稳定的资本投入机制;
- 行业供应链与专业人才储备需要同步扩容;
- 跨国监管协作与全球标准协调,将直接影响项目的审批节奏与投产进度。
SMR成新增主力:渗透率预期显著提高
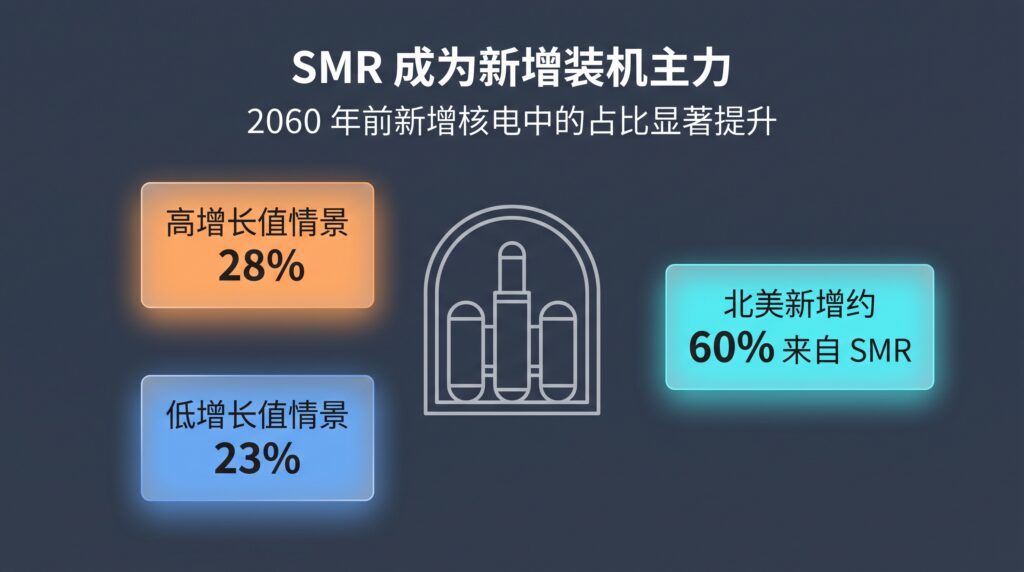
小型模块化反应堆(SMR)的商业化前景成为本次报告最显著的数据变化之一。
报告预测,在2060年之前的所有新增核电装机中,SMR在高值情景下的占比将达28%,在低值情景下也达到23%——而上一年度报告给出的对应比例仅为高值24%、低值5%。
分区域来看,SMR的部署空间呈现出明显的地域特征:
- 北美地区:预测显示约60%的新增核电装机可能来自SMR;
- 东南亚、拉丁美洲及加勒比地区:高值与低值情景下,SMR在新增容量中的占比均预计达到40%。
"预测走高"不等于"现实已经在加速"
在给出宏观预期的同时,IAEA也披露了短期推进中的现实落差。
2025年全球核电实际发电量同比仅增长1.1%,慢于全球电力总消费2.7%的增速,核电在全球总发电结构中的占比反而从2024年的8.7%小幅降至8.4%。
退役潮也在逼近
除了应对用电增长,未来的新增机组还需承担巨大的退役缺口替换压力。
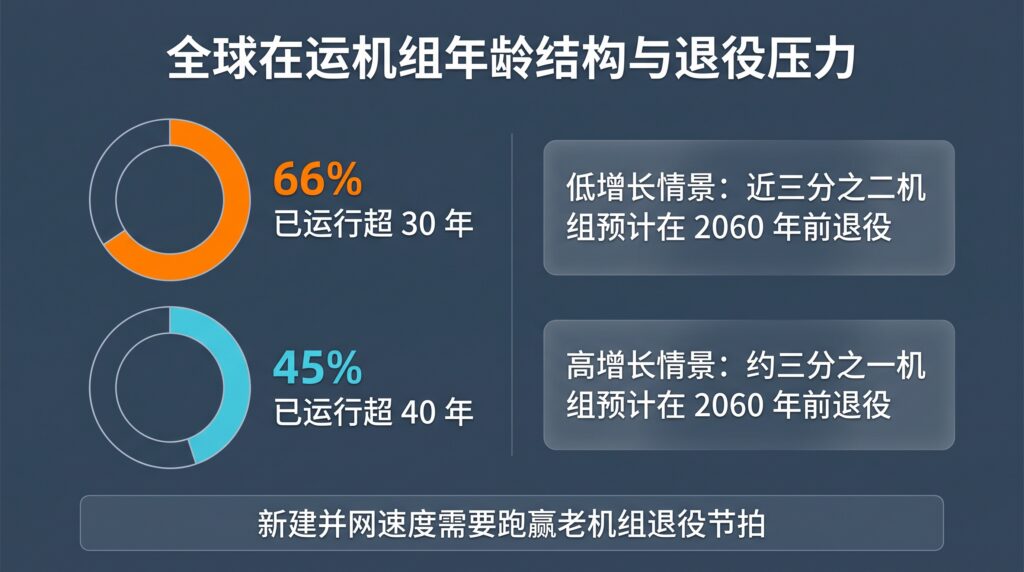
IAEA报告指出,截至2025年底,全球在运核电机组中66%已运行超过30年,45%已运行超过40年。按低增长情景推算,这批机组里近三分之二会在2060年前退役;即便是高增长情景,退役比例也接近三分之一。这意味着,维持装机正向扩张的前提,是新建并网速度必须跑赢机组的老龄化退役节拍。
深度解读
从"基荷补充"到"多买家生态":核电角色正在被重新定义
IIAEA连续六年上调预测,背后是一个结构性变化:核电的角色正在从大型电网里的基荷补充,转向面向多元买家的确定性电源。这可能意味着,一批新的资金和需求正绕开传统电网投资逻辑,直接进场。
科技公司是这波趋势里最活跃的买家。2024年,微软、谷歌先后与核电企业签约,开了先例;2025-2026年这个趋势明显在加速:AWS将与Talen Energy的合作扩大为17年购电协议,锁定苏斯奎汉纳核电站1920兆瓦电力;Meta在2026年1月一口气签下三份协议,总计最高6.6吉瓦。这些交易的资金方是科技公司本身,绕开了传统电力规划部门——这类商业模式正成为核电项目融资之外的新路径,也回应了IAEA报告反复强调的"资本承诺是高增长情景的关键条件"这一判断。
相比之下,同样被格罗西点名的航运脱碳,目前更多还停留在设想阶段。国际海事组织(IMO)的"净零框架"本应在2025年10月通过,但因美国等成员国反对被一再推迟,下一次关键会议(MEPC 85)要到2026年11月23-27日才召开。核动力船舶目前缺少明确的监管倒逼机制,更接近技术探索期的畅想,后续能否转化为实际订单,值得持续观察。
SMR预期跃升背后的现实拉扯:标准化降本,卡在哪一步?
本期报告最显著的数据跳跃,是SMR预期份额从去年的24%/5%跳升到本次的28%/23%,北美地区更被赋予高达60%的增量重任。但从工程经济学和行业现状来看,这个高预期面临着典型的落地时滞与成本验证考验。
SMR的核心商业假设是"工厂化预制、模块化组装、批量化复制",理论上能规避大型三代堆常见的工期延误与初始资本支出过高问题。但目前全球真正具备商业运行经验的SMR,仍集中在中国和俄罗斯的少数示范工程——中国石岛湾高温气冷堆示范工程已于2023年投入商运,俄罗斯"罗蒙诺索夫院士"号浮动堆也已在运行,BREST-OD-300快堆在建。相比之下,欧美西方国家多数规划中的商用SMR项目,目前仍处于工程设计、安全审查或厂址许可阶段,尚未建立起真正具备规模效应的自动化制造工厂与量产供应链。
一个值得思考的问题是:首批商业堆型的单位千瓦造价在落地初期往往偏高,如果跨国监管法规无法实现通用互认、每座堆型仍需在不同国家经历耗时数年的独立审评,"标准化批量复制"本该带来的成本优势,就可能被拉长的落地周期大幅稀释——这也是为什么IAEA本身把"跨国监管协作"列为实现高增长情景的前提条件之一,而不是把它当作已经解决的问题。
"替代率"视角:装机峰值之外,一条更隐蔽的防线
在评估1284吉瓦的宏观天花板时,必须同步核算既有存量机组的“自然折旧率”。
现役机组中三分之二已运行超过30年,这直观反映了上世纪70至80年代全球"建设高峰期"遗留的重资产,正集中步入生命周期晚期。这意味着,在未来数十年内,全球核工业不仅要承担净装机扩张,更要打赢一场规模庞大的“存量置换战”。
若要实现高增长情景,全球在运机组必须推进延寿运行——这并非空谈:美国已有机组获批运行至80年(如Turkey Point、Surry核电站),是NRC正在实际执行的操作。欧洲多数国家也在推动机组寿命从40年延至50-70年不等(如捷克杜科瓦尼电站2026年已启动80年延寿申请准备),但整体进度比美国更谨慎。但如果延寿审批受阻,或老旧设备维护成本激增导致退役提前,新建机组就只能扮演"补洞"角色,难以转化为净装机增量,更难扭转核电在全球发电结构中8%左右的被动局面。
把这个结构性压力放进2025年的实际施工数据里看,会清晰:
- 退役端(存量损耗):2025年全球实际关停退役反应堆7座(合计2.8吉瓦,占在运总量不到1%)。这表明目前退役节奏依然温和,行业尚处于退役压力加速前的平缓期。
- 并网端(短期产出):2025年新并网机组仅有3座(合计3.0吉瓦,仅勉强打平退役容量)。这解释了为何在用电需求激增的2025年,核电总发电量增速(1.1%)跑输全社会用电增速(2.7%),并导致发电占比出现微幅下滑。
- 开工端(远期储备):2025年全球新开工机组达到了12座(14.3吉瓦,是退役规模的近5倍)。开工端明显领先于并网端,说明产业链在提前布局,只是还没体现到发电数字上。
因此,核电从"预期走强"迈向"实质扩张",核心观测窗口在于未来三至五年内:在建机组能否按期并网、主流SMR首堆能否顺利通过审评投运,以及各国能否落地支持核电的电力市场辅助服务补偿机制——这些比装机上限数字更能说明核电到底是在"稳步兑现",还是"纸面乐观"。
信源
- IAEA第70届大会核心数据:
- World Nuclear News:https://world-nuclear-news.org/articles/iaeas-projections-suggest-there-could-be-1000-smrs-by-2060
- Engineering News:https://engineeringnews.co.za/article/iaea-forecasts-significant-growth-in-global-nuclear-power-generation-in-coming-decades-2026-09-15
- Interesting Engineering:https://interestingengineering.com/energy/1000-small-nuclear-reactors-2060-iaea
- IAEA 2025年度机组运行现状数据:https://gov.uz/en/cirns/news/view/220116
- 美国核学会(ANS):https://www.ans.org/news/2026-09-14/article-8388/iaea-general-conference-kicks-off-with-opening-remarks-from-dg-grossi/
- 科技公司核电协议:
- TerraPower/Meta官方新闻稿:https://www.prnewswire.com/news-releases/terrapower-and-meta-enter-agreement-for-8-sodium-advanced-nuclear-plants-302657043.html
- Vistra/Meta官方新闻稿:https://www.prnewswire.com/news-releases/vistra-and-meta-announce-agreements-to-support-nuclear-plants-in-pjm-and-add-new-nuclear-generation-to-the-grid-302656941.html
- Oklo/Meta官方新闻稿:https://oklo.com/newsroom/news-details/2026/Oklo-Meta-Announce-Agreement-in-Support-of-1-2-GW-Nuclear-Energy-Development-in-Southern-Ohio/default.aspx
- Talen Energy官方新闻稿:https://ir.talenenergy.com/node/8676/html
- ANS官方新闻稿:https://www.ans.org/news/article-6402/constellation-announces-tmi1-restart-power-purchase-agreement-with-microsoft/
- Kairos Power官方新闻稿:https://www.kairospower.com/updates/google-signs-new-nuclear-clean-energy-agreement-with-kairos-power
- IMO净零框架最新进展:https://maritime-executive.com/index.php/article/imo-concludes-next-round-of-net-zero-discussions-still-divided
- 中国日报网:https://language.chinadaily.com.cn/a/202312/11/WS6576c936a31040ac301a7313.html
- The Moscow Times:https://www.themoscowtimes.com/2026/08/06/worlds-first-floating-nuclear-plant-goes-online-in-russia-rosatom
- NEI Magazine:https://www.neimagazine.com/?p=105414
- 美国核管理委员会(NRC)官方新闻稿第24-072号:https://tmia.com/sites/tmia.com/files/media/24-072.pdf
- 欧洲机组延寿路径:
本文所依托的资讯首发于协会微信公众号,如果你想第一时间看到快讯版本,欢迎关注公众号【AFE法中能源】;官网将持续提供更完整的背景与深度解读。
近期评论