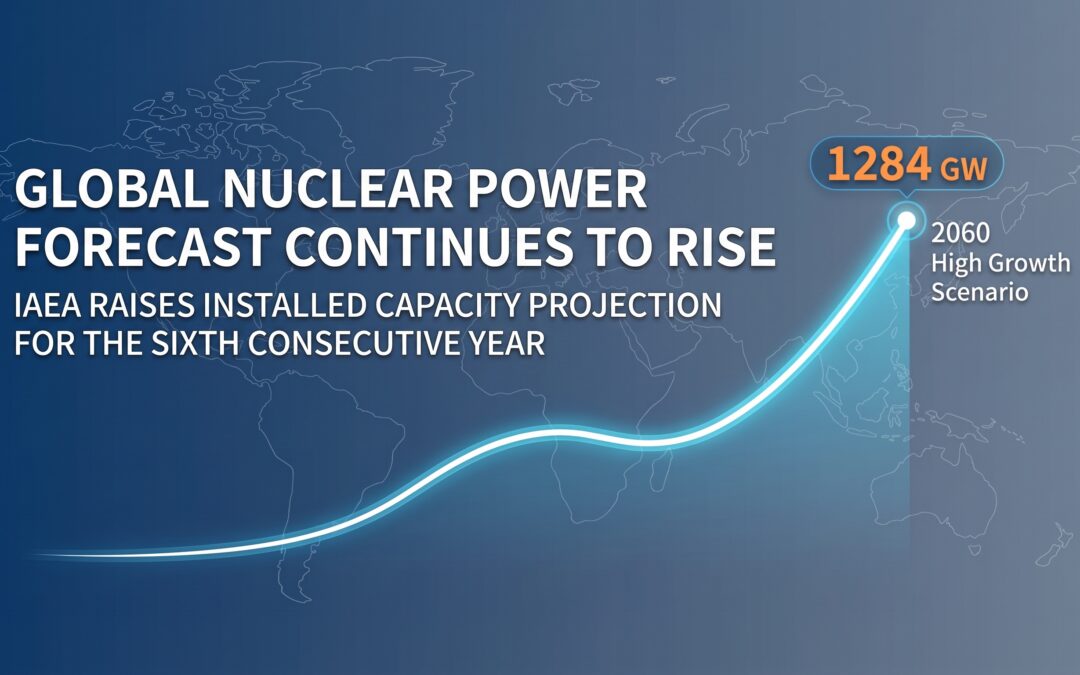
Lors de sa 70e Conférence générale à Vienne, le 14 septembre 2026, l'Agence internationale de l'énergie atomique (AIEA) a publié ses dernières perspectives mondiales sur l'énergie nucléaire.
Il s'agit de la sixième révision à la hausse consécutive des prévisions de capacité nucléaire par l'Agence — et cette édition comporte une nouveauté : l'horizon de projection est pour la première fois étendu de 2050 à 2060.
Deux scénarios : presque un doublement, ou plus qu'un triplement
Selon les derniers chiffres de l'AIEA, fin 2025, 413 réacteurs nucléaires étaient en exploitation dans le monde, pour une capacité installée totale de 377,1 GW.
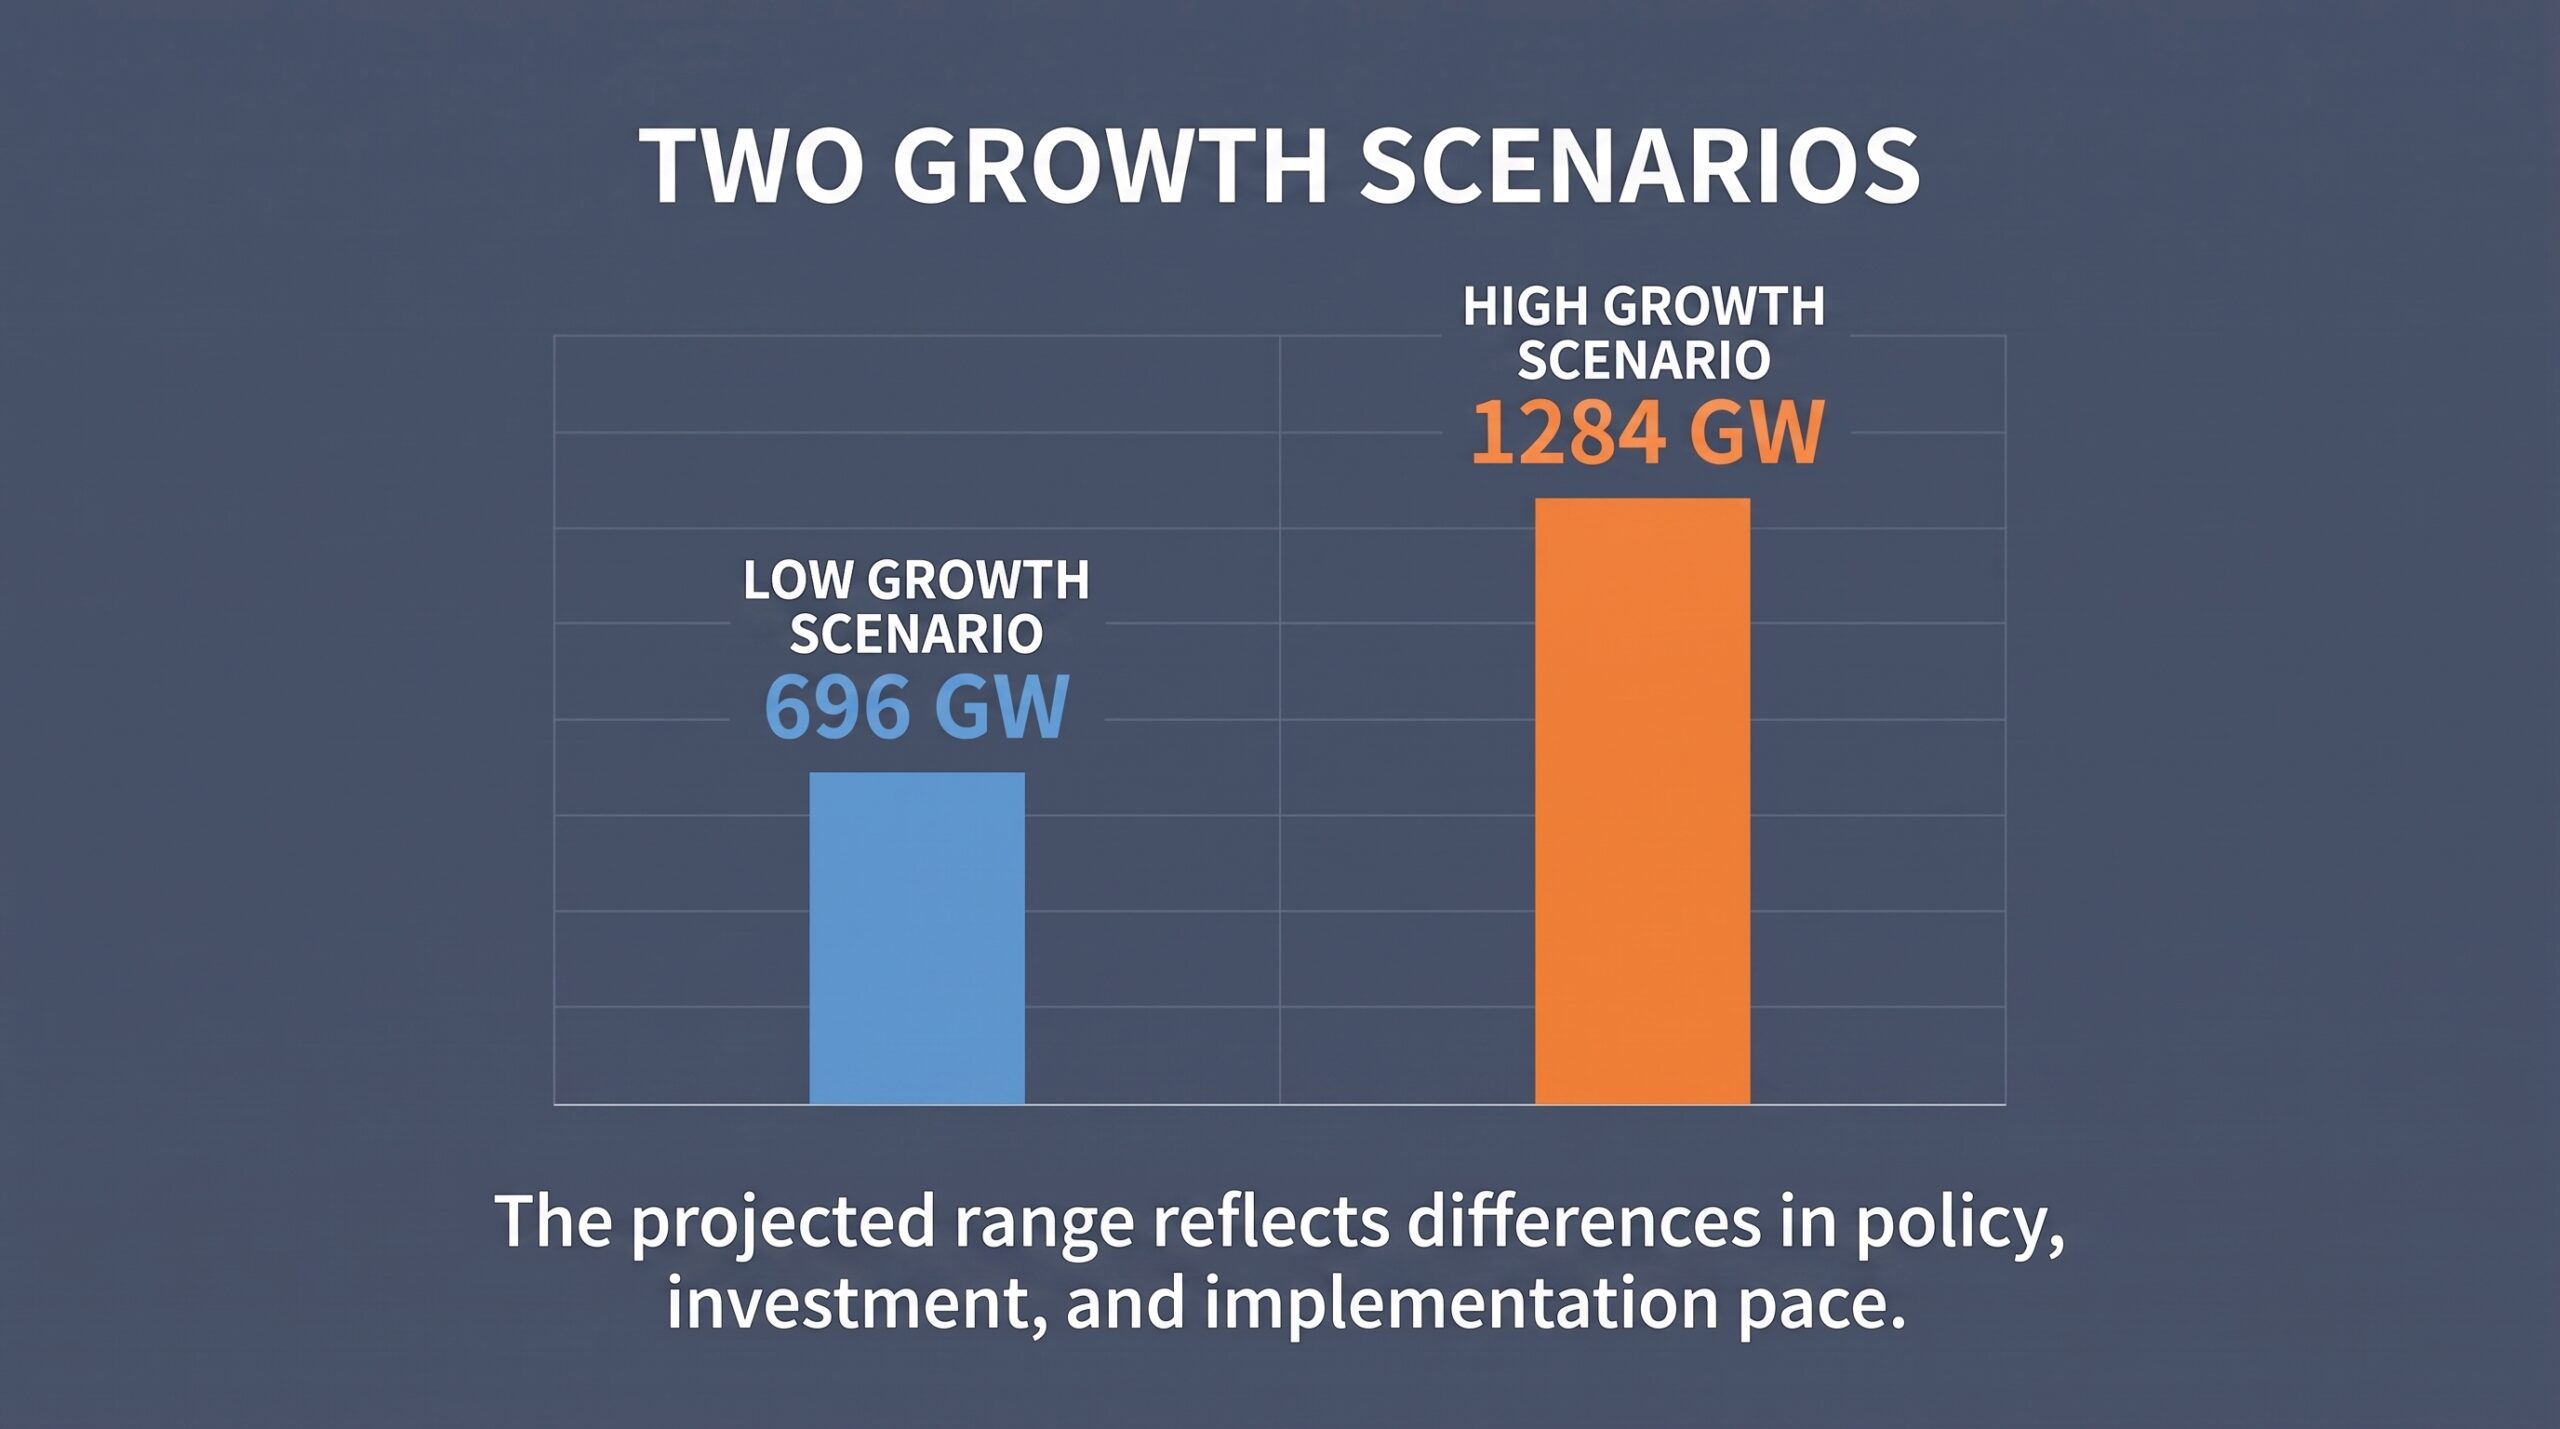
Le rapport maintient ses deux scénarios habituels :
- Scénario bas : la capacité atteindrait 696 GW d'ici 2060 — près du double du niveau de 2025 ;
- Scénario haut : la capacité pourrait atteindre un plafond de 1 284 GW d'ici 2060 — soit 3,4 fois le niveau de fin 2025.
Note terminologique | Gigawatt (GW) : unité de puissance électrique courante. 1 GW équivaut à 1 million de kilowatts (1 000 MW).
L'AIEA identifie également l'Asie centrale et orientale comme la principale source de croissance future. Dans le scénario haut, la capacité de cette région passerait de 114 GW en 2025 à 407 GW d'ici 2060.
Pourquoi une nouvelle révision à la hausse ?
Le directeur général de l'AIEA, Rafael Grossi, a déclaré devant la conférence qu'un nombre croissant de pays considèrent désormais le nucléaire comme une réponse à la hausse de la demande électrique et aux enjeux de sécurité énergétique. Il a mis en avant deux sources de demande jusque-là peu évoquées :
- Les centres de données IA : l'expansion rapide des infrastructures de calcul génère une demande électrique élevée, rigide et permanente ;
- La décarbonation du transport maritime : le secteur maritime, qui assure environ 80 % du commerce mondial, explore de plus en plus le nucléaire pour répondre à ses besoins de propulsion et de réduction d'émissions.
Les conditions nécessaires à la réalisation du scénario haut
L'AIEA a également précisé plusieurs conditions indispensables à la concrétisation de cette trajectoire :
- Les nouveaux projets nucléaires nécessitent des mécanismes d'investissement stables et de long terme ;
- Les chaînes d'approvisionnement et les compétences du secteur doivent se développer en parallèle ;
- La coopération réglementaire transfrontalière et l'harmonisation des normes mondiales conditionneront directement les délais d'autorisation et de mise en service des projets.
Les SMR, nouveau moteur de croissance : une pénétration attendue en forte hausse
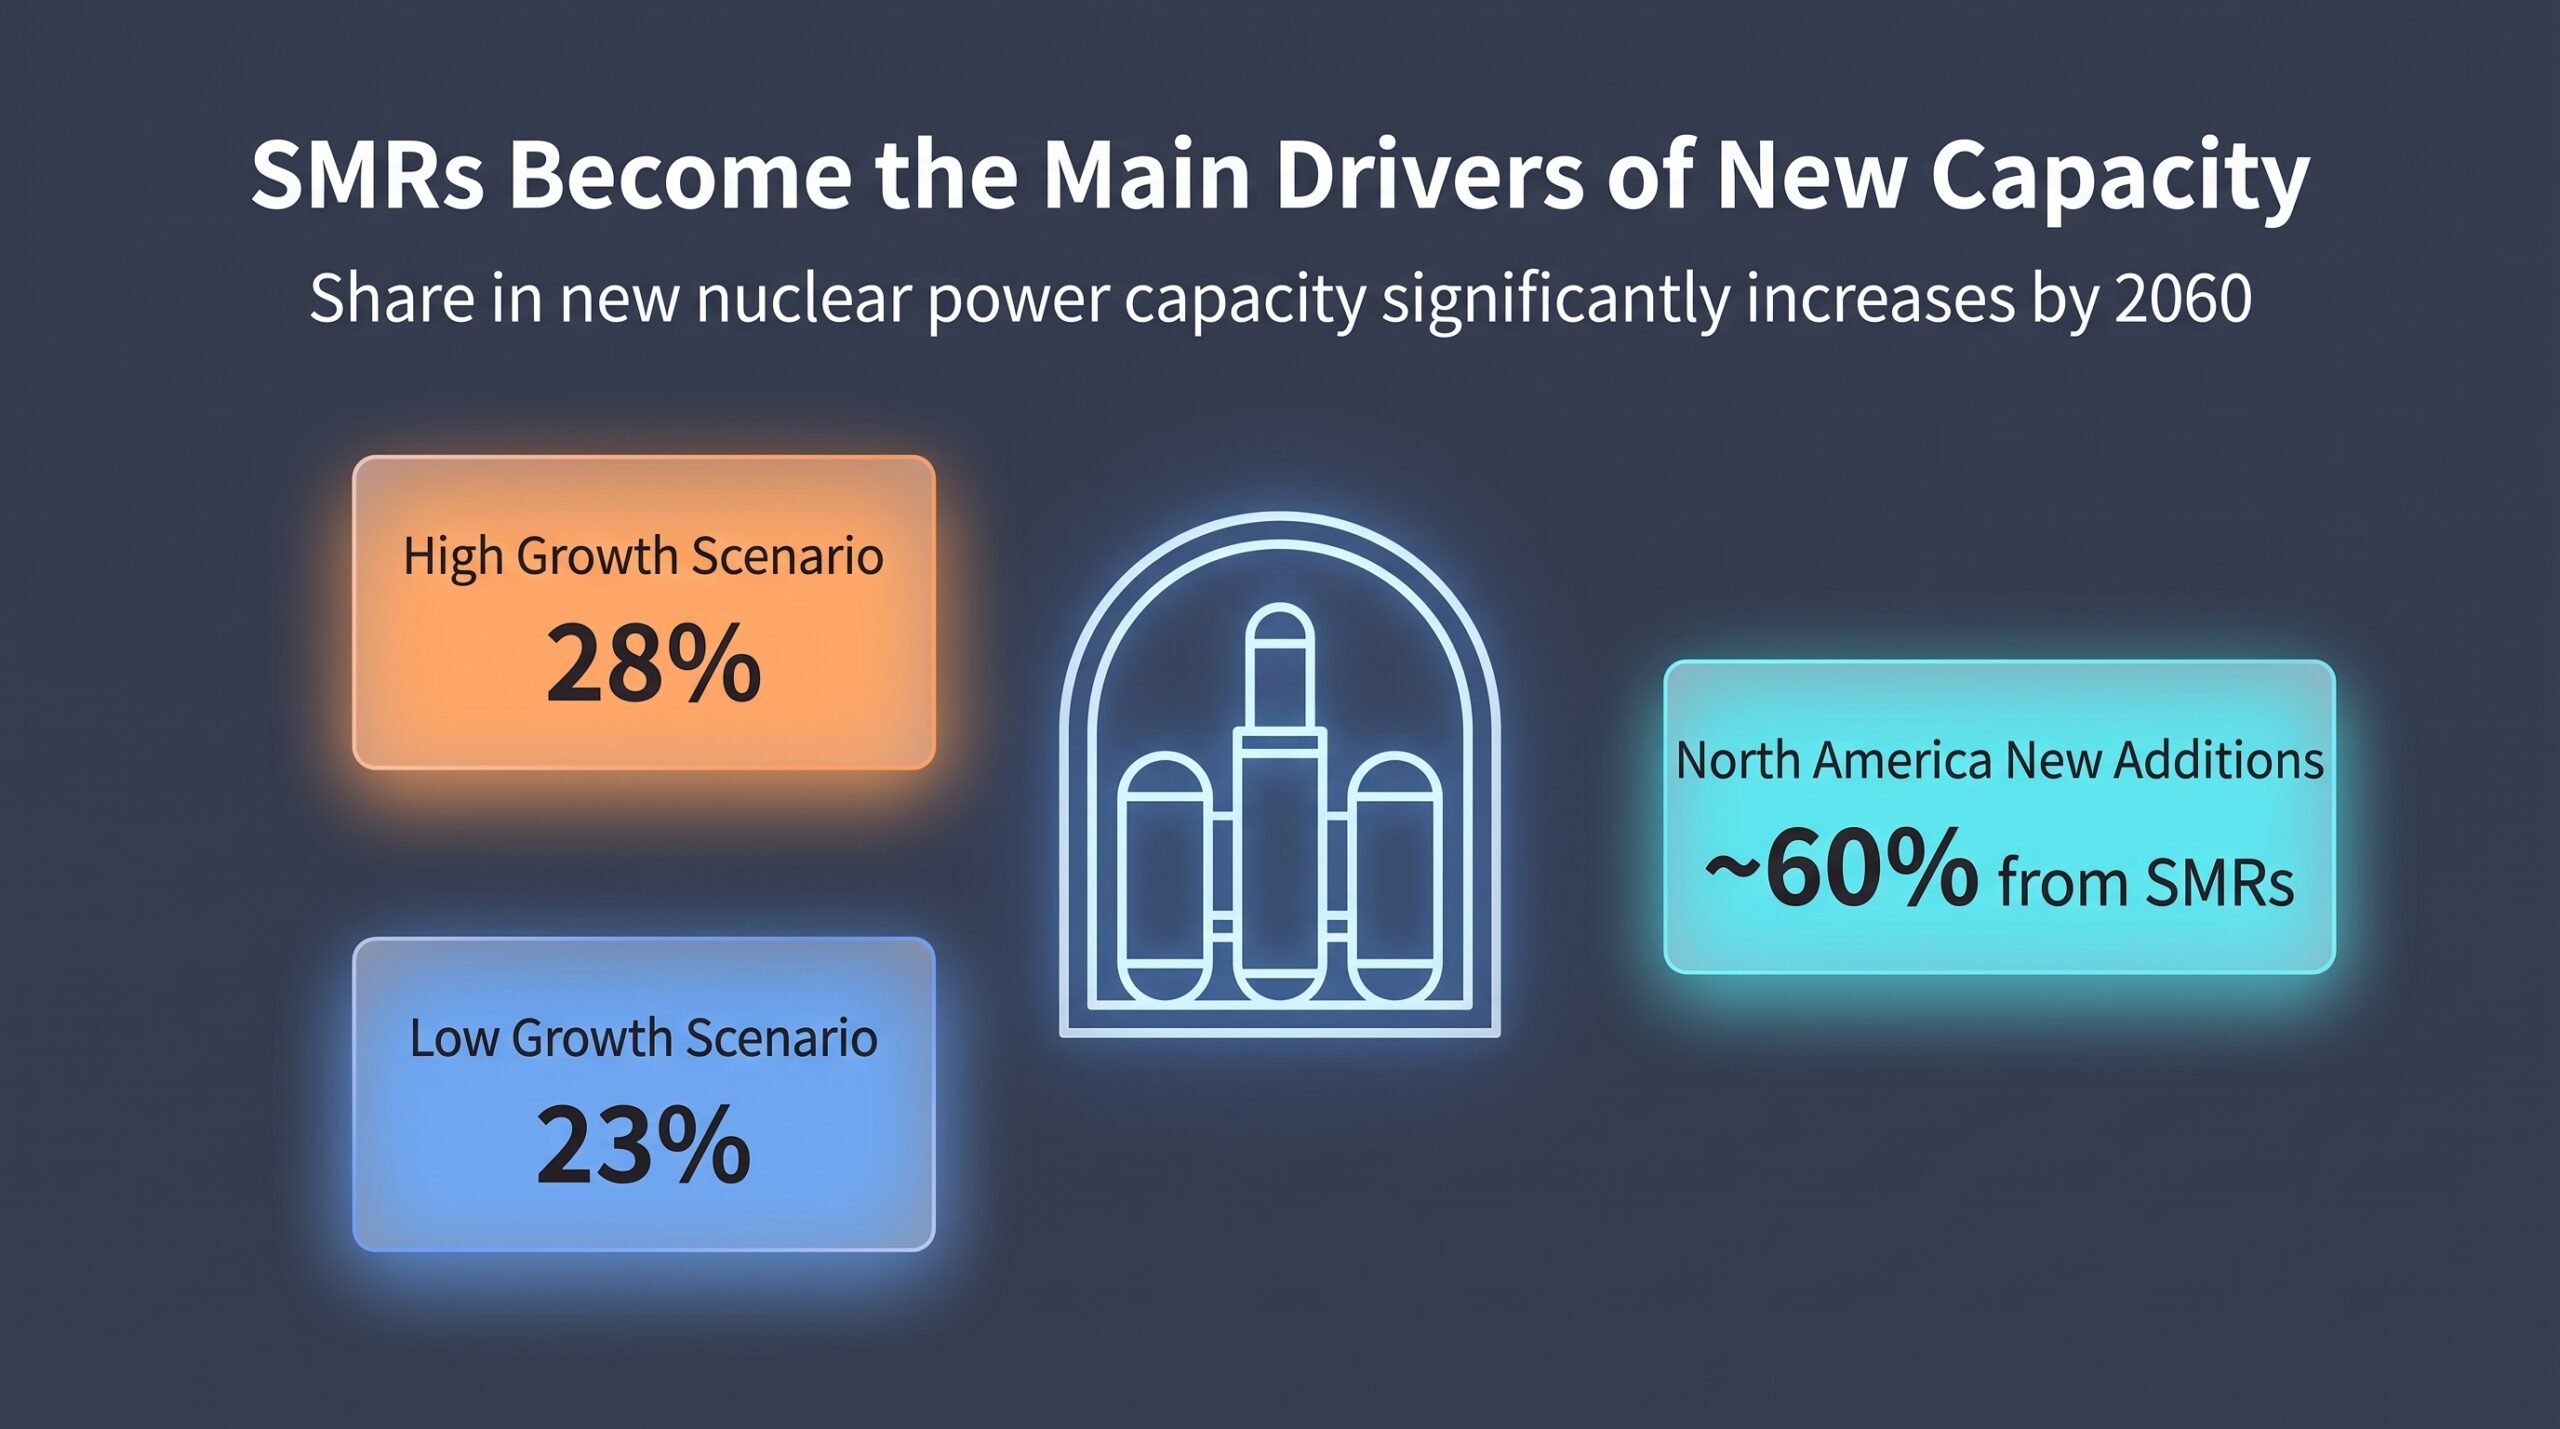
Les perspectives commerciales des petits réacteurs modulaires (SMR) constituent l'un des changements de données les plus marquants de ce rapport.
Selon les projections, les SMR représenteraient 28 % de toute la nouvelle capacité nucléaire ajoutée d'ici 2060 dans le scénario haut, et 23 % dans le scénario bas — contre 24 % et seulement 5 % l'an dernier.
La répartition régionale varie nettement :
- Amérique du Nord : environ 60 % de la nouvelle capacité nucléaire pourrait provenir des SMR ;
- Asie du Sud-Est, Amérique latine et Caraïbes : les SMR représenteraient 40 % de la nouvelle capacité, dans les deux scénarios.
Des prévisions en hausse ne signifient pas une accélération sur le terrain
Parallèlement à ses projections de long terme, l'AIEA a également livré un état des lieux plus prudent à court terme.
En 2025, la production nucléaire mondiale n'a progressé que de 1,1 % en glissement annuel — un rythme inférieur à la croissance de la consommation électrique mondiale totale (2,7 %). Résultat : la part du nucléaire dans la production électrique mondiale a légèrement reculé, passant de 8,7 % en 2024 à 8,4 % en 2025.
Une vague de mises à l'arrêt se profile
Au-delà de répondre à la hausse de la demande, les nouvelles capacités devront aussi compenser une importante vague de mises à l'arrêt à venir.
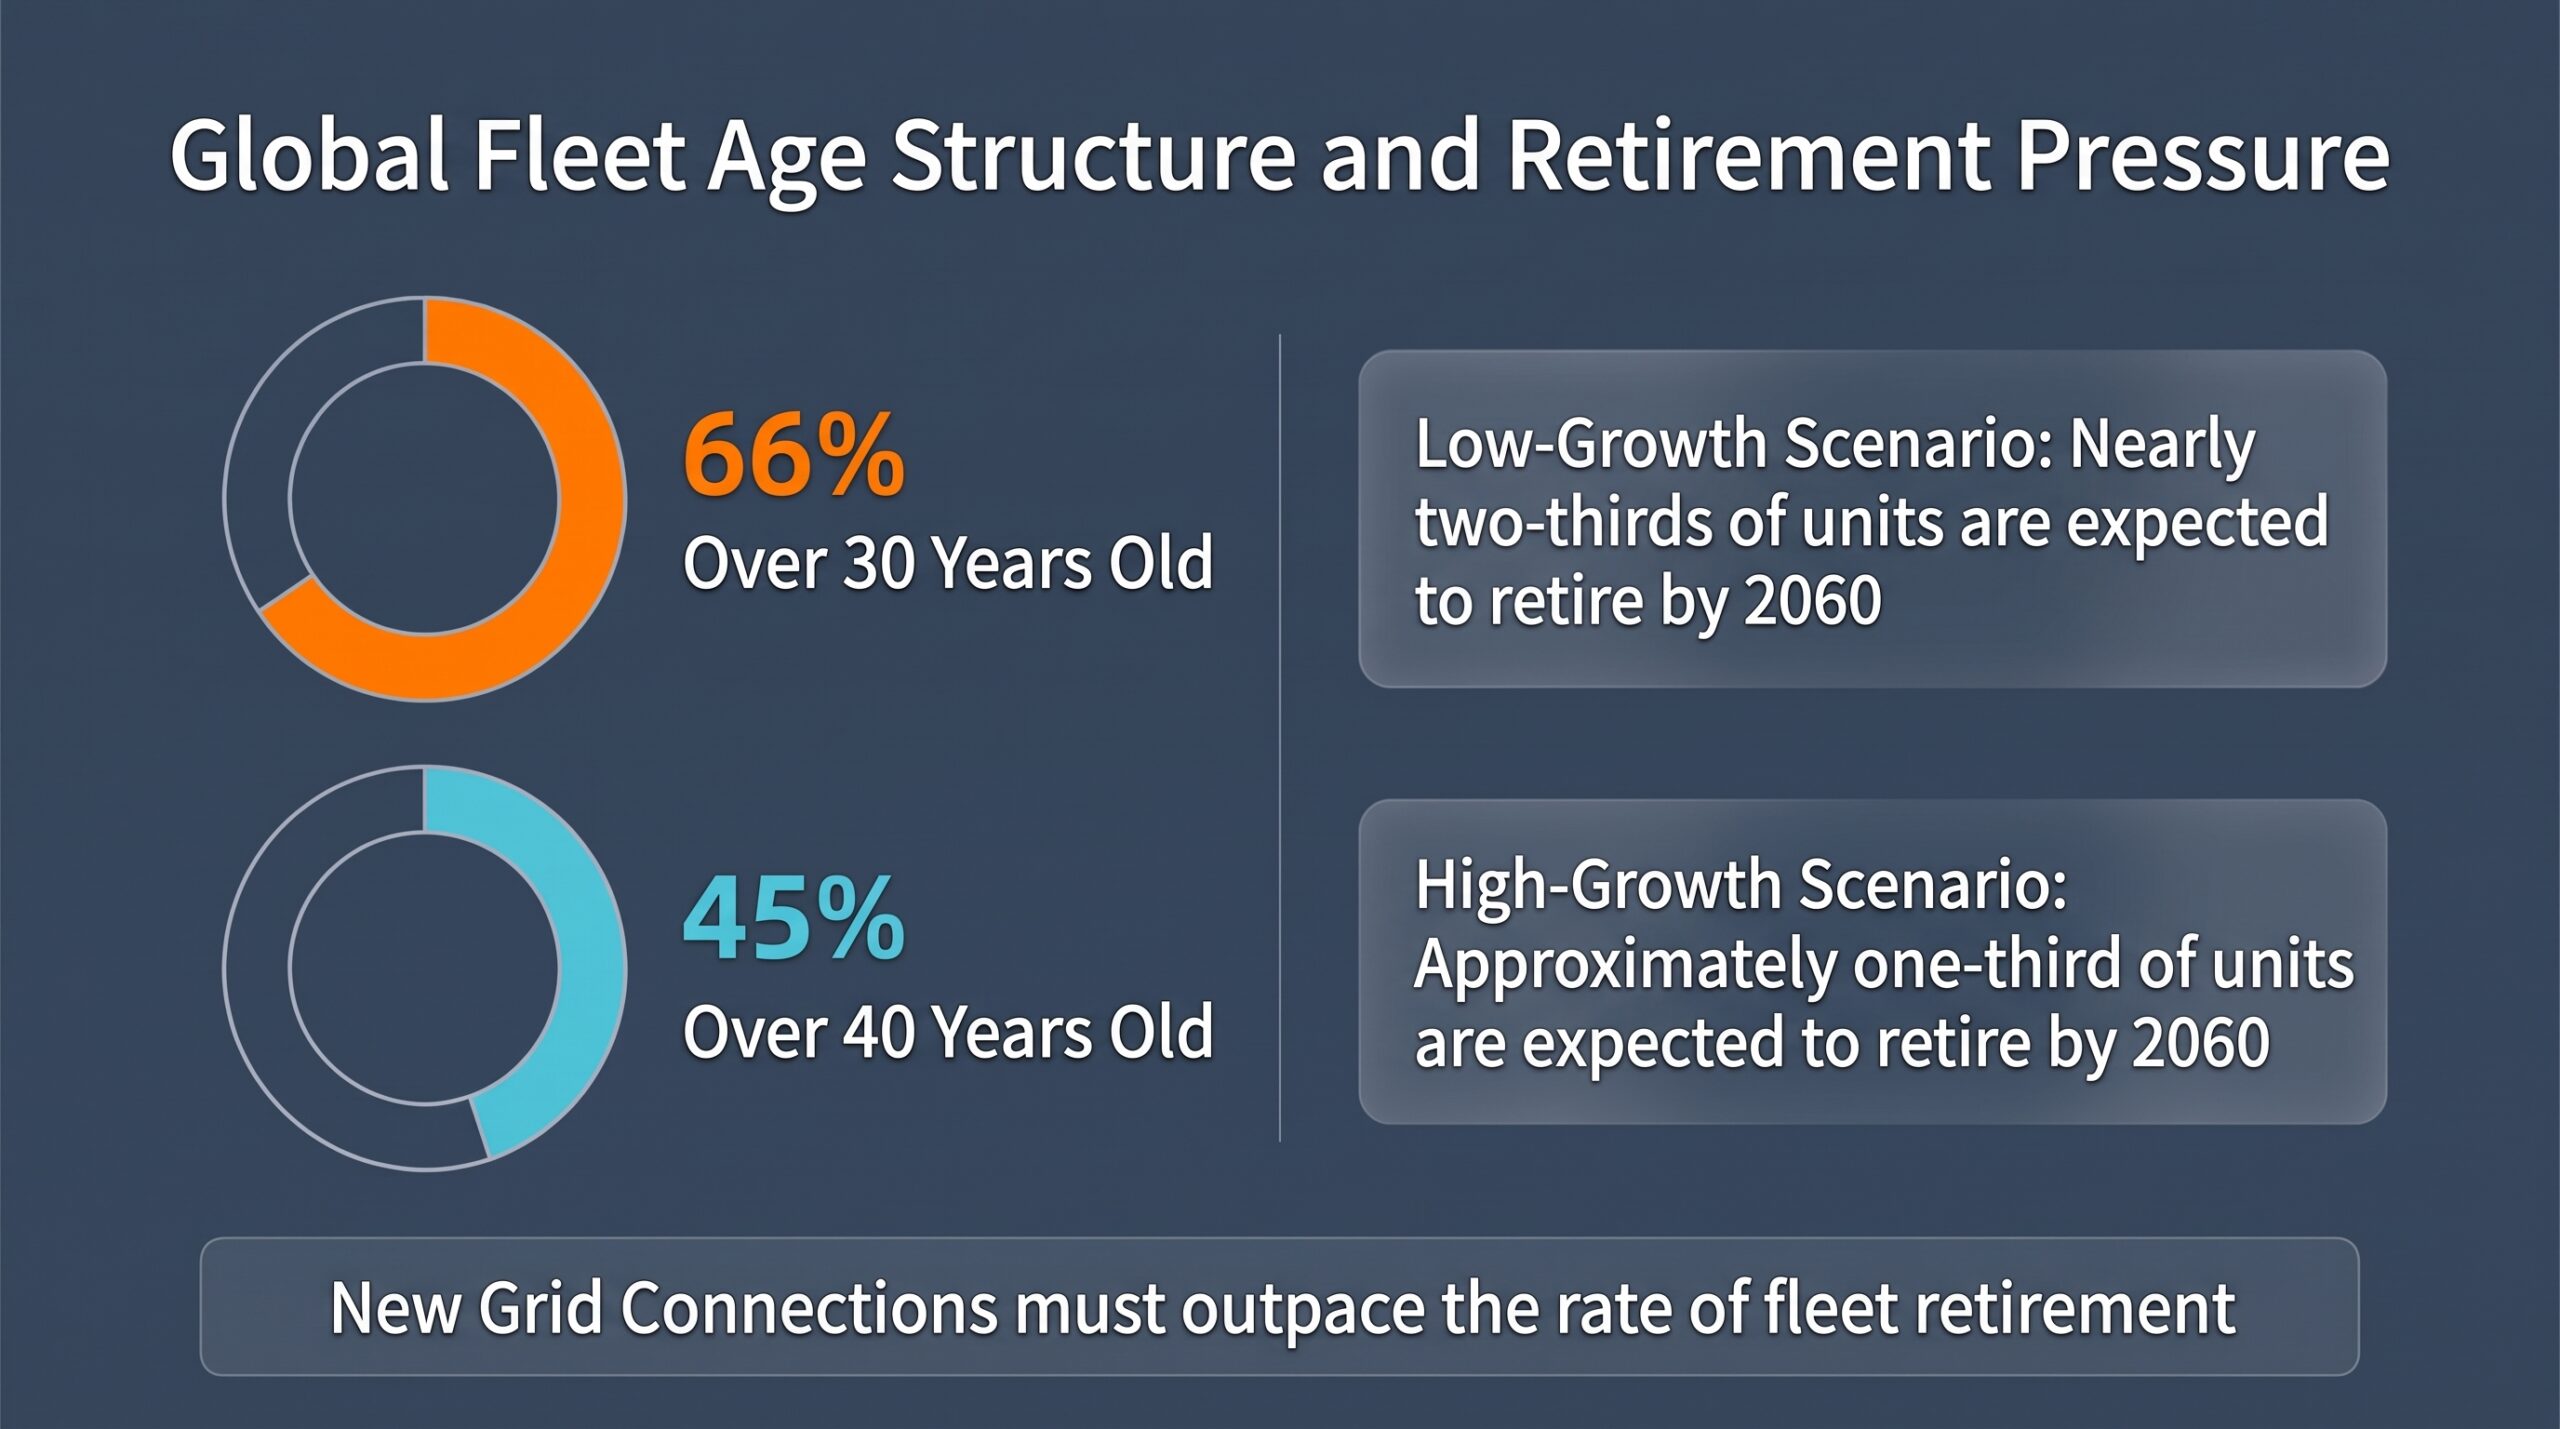
Le rapport indique que, fin 2025, 66 % des réacteurs en exploitation dans le monde étaient en service depuis plus de 30 ans, et 45 % depuis plus de 40 ans. Dans le scénario bas, près des deux tiers de ces unités seraient mises à l'arrêt d'ici 2060 ; même dans le scénario haut, ce serait le cas de près d'un tiers. Autrement dit, le maintien d'une croissance nette de la capacité dépend de la capacité des nouvelles mises en service à devancer le rythme de vieillissement du parc.
Analyse approfondie
De « l'appoint en base » à un « écosystème multi-acheteurs » : le rôle du nucléaire se redéfinit
La sixième révision consécutive à la hausse de l'AIEA traduit une évolution structurelle : le rôle du nucléaire passe d'un complément de base au sein des grands réseaux électriques à une source d'électricité ferme destinée à des acheteurs diversifiés. Cela pourrait signifier qu'une nouvelle vague de capitaux et de demande contourne la logique traditionnelle d'investissement dans les réseaux pour s'engager directement dans le secteur.
Les entreprises technologiques sont les acheteurs les plus actifs de cette tendance. En 2024, Microsoft et Google ont chacun signé des accords avec des acteurs du nucléaire, ouvrant la voie. La tendance s'est nettement accélérée en 2025-2026 : AWS a élargi son partenariat avec Talen Energy en un accord d'achat d'électricité de 17 ans, sécurisant 1 920 MW issus de la centrale de Susquehanna ; en janvier 2026, Meta a signé coup sur coup trois accords, totalisant jusqu'à 6,6 GW. Fait notable, ces transactions sont financées directement par les entreprises technologiques elles-mêmes, en dehors de la planification classique des énergéticiens — ce modèle de financement s'impose comme une nouvelle voie, en complément du financement traditionnel des projets nucléaires, et fait écho au constat répété de l'AIEA selon lequel « l'engagement du capital est une condition clé pour atteindre le scénario de forte croissance ».
À l'inverse, la décarbonation du transport maritime — également citée par M. Grossi — en reste, pour l'instant, largement au stade des intentions. Le « cadre zéro net » de l'Organisation maritime internationale (OMI), dont l'adoption était initialement prévue en octobre 2025, a été reporté à plusieurs reprises face à l'opposition des États-Unis et d'autres États membres ; la prochaine réunion clé (MEPC 85) n'est prévue que pour le 23-27 novembre 2026. La propulsion nucléaire dans le transport maritime manque aujourd'hui d'un mécanisme réglementaire clair et établi pour stimuler la demande, et reste plus proche d'une piste technologique exploratoire que d'un relais de commandes fermes — sa transformation éventuelle en contrats réels reste à observer.
Derrière l'envolée des SMR : où bloque la réduction des coûts par standardisation ?
Le changement de données le plus frappant de ce rapport est le bond de la part attendue des SMR — de 24 %/5 % l'an dernier à 28 %/23 % cette année —, l'Amérique du Nord se voyant attribuer jusqu'à 60 % de la capacité incrémentale. Mais du point de vue de l'économie industrielle et de l'état actuel du secteur, cette forte anticipation se heurte à un véritable test de délai de déploiement et de validation des coûts.
Le postulat commercial central des SMR repose sur la « préfabrication en usine, l'assemblage modulaire, la réplication en série » — censé, en théorie, éviter les retards de chantier et les coûts d'investissement initiaux élevés typiques des grands réacteurs de troisième génération. Dans les faits, cependant, les seuls SMR disposant d'une réelle expérience d'exploitation commerciale restent concentrés dans une poignée de projets de démonstration en Chine et en Russie : le réacteur de démonstration à haute température refroidi au gaz de Shidao Bay, en Chine, est entré en exploitation commerciale en 2023 ; la centrale flottante russe Akademik Lomonosov est déjà en fonctionnement ; le réacteur rapide BREST-OD-300 est en construction. En comparaison, la plupart des projets de SMR commerciaux prévus aux États-Unis et en Europe en sont encore au stade de la conception technique, de l'examen de sûreté ou de l'autorisation de site, sans avoir encore mis en place les chaînes de fabrication automatisée en série nécessaires à de véritables économies d'échelle.
Une question mérite réflexion : le coût unitaire des premiers réacteurs commerciaux d'une série tend à être élevé au début du déploiement. Si les régimes réglementaires transnationaux ne parviennent pas à une reconnaissance mutuelle, et que chaque modèle de réacteur doit encore subir des années d'examen indépendant dans chaque pays, l'avantage de coût promis par la « réplication standardisée en série » pourrait être largement dilué par l'allongement des délais de déploiement — c'est d'ailleurs pour cette raison que l'AIEA elle-même inscrit la coopération réglementaire transfrontalière parmi les conditions préalables au scénario de forte croissance, et non comme un problème déjà résolu.
La perspective du « taux de remplacement » : une ligne de défense plus discrète, au-delà du plafond de capacité
Pour évaluer le plafond de 1 284 GW, il faut également tenir compte du « taux de dépréciation naturelle » du parc existant.
Les deux tiers des réacteurs actuellement en exploitation sont en service depuis plus de 30 ans — héritage direct du « boom de construction » nucléaire mondial des années 1970-1980, dont les actifs entrent aujourd'hui massivement dans la dernière phase de leur cycle de vie. Cela signifie que, dans les décennies à venir, l'industrie nucléaire mondiale devra non seulement porter une croissance nette de la capacité, mais aussi mener une véritable « bataille de renouvellement » de son parc existant à grande échelle.
Atteindre le scénario de forte croissance suppose une prolongation généralisée de la durée de vie des réacteurs en exploitation — et ce n'est pas qu'une hypothèse théorique : plusieurs réacteurs américains (Turkey Point, Surry) ont déjà été autorisés à fonctionner jusqu'à 80 ans, une mesure effectivement mise en œuvre par la NRC. La plupart des pays européens prolongent également la durée de vie de leurs réacteurs, de 40 ans vers 50 à 70 ans selon les cas (par exemple, la centrale tchèque de Dukovany a engagé en 2026 les démarches préparatoires à une demande de prolongation à 80 ans) — mais le rythme global en Europe reste plus prudent qu'aux États-Unis. Si les procédures de prolongation se heurtent à des obstacles, ou si la hausse des coûts de maintenance des équipements vieillissants entraîne des mises à l'arrêt anticipées, les nouvelles capacités ne pourront jouer, pendant une période prolongée, qu'un rôle de « rustine », sans se traduire en croissance nette — rendant plus difficile encore d'infléchir la part du nucléaire, aujourd'hui autour de 8 % de la production électrique mondiale.
Confrontée aux données réelles de construction de 2025, cette pression structurelle apparaît plus clairement :
- Mises à l'arrêt (attrition du parc) : 7 réacteurs ont été définitivement arrêtés dans le monde en 2025 (soit 2,8 GW au total, moins de 1 % de la capacité en exploitation) — un rythme encore modéré, l'industrie se trouvant pour l'instant dans une phase relativement calme avant l'accélération de la pression liée au vieillissement.
- Raccordements au réseau (production à court terme) : seuls 3 réacteurs ont été nouvellement raccordés au réseau en 2025 (soit 3,0 GW au total, compensant tout juste la capacité mise à l'arrêt) — ce qui explique pourquoi, dans une année de forte hausse de la demande électrique, la croissance de la production nucléaire (1,1 %) a été inférieure à celle de la demande électrique globale (2,7 %), entraînant un léger recul de sa part.
- Nouveaux chantiers (réserve de long terme) : le nombre de chantiers lancés dans le monde a atteint 12 réacteurs en 2025 (14,3 GW — près de cinq fois la capacité mise à l'arrêt). Les mises en chantier devancent nettement les raccordements au réseau, ce qui suggère que la filière anticipe déjà les besoins futurs — même si cela ne se traduit pas encore dans les chiffres de production.
Le véritable test de la transition du nucléaire, des « anticipations en hausse » vers une « expansion réelle », se jouera donc dans les trois à cinq prochaines années : les réacteurs en construction seront-ils raccordés dans les délais prévus, les premiers SMR de référence franchiront-ils avec succès l'examen réglementaire pour entrer en service, et les pays mettront-ils en place des mécanismes de rémunération, sur les marchés électriques, favorisant l'exploitation sûre et durable des centrales nucléaires. Ces indicateurs en diront bien plus long sur la « concrétisation réelle » ou le « simple optimisme sur le papier » du nucléaire que le seul plafond de capacité annoncé.
Sources
- Données centrales de la 70e Conférence générale de l'AIEA :
- World Nuclear News : https://world-nuclear-news.org/articles/iaeas-projections-suggest-there-could-be-1000-smrs-by-2060
- Engineering News : https://engineeringnews.co.za/article/iaea-forecasts-significant-growth-in-global-nuclear-power-generation-in-coming-decades-2026-09-15
- Interesting Engineering : https://interestingengineering.com/energy/1000-small-nuclear-reactors-2060-iaea
- Données 2025 sur l'état du parc de l'AIEA : https://gov.uz/en/cirns/news/view/220116
- American Nuclear Society (ANS) : https://www.ans.org/news/2026-09-14/article-8388/iaea-general-conference-kicks-off-with-opening-remarks-from-dg-grossi/
- Accords nucléaires des entreprises technologiques :
- Communiqué officiel TerraPower/Meta : https://www.prnewswire.com/news-releases/terrapower-and-meta-enter-agreement-for-8-sodium-advanced-nuclear-plants-302657043.html
- Communiqué officiel Vistra/Meta : https://www.prnewswire.com/news-releases/vistra-and-meta-announce-agreements-to-support-nuclear-plants-in-pjm-and-add-new-nuclear-generation-to-the-grid-302656941.html
- Communiqué officiel Oklo/Meta : https://oklo.com/newsroom/news-details/2026/Oklo-Meta-Announce-Agreement-in-Support-of-1-2-GW-Nuclear-Energy-Development-in-Southern-Ohio/default.aspx
- Communiqué officiel Talen Energy : https://ir.talenenergy.com/node/8676/html
- Couverture ANS : https://www.ans.org/news/article-6402/constellation-announces-tmi1-restart-power-purchase-agreement-with-microsoft/
- Communiqué officiel Kairos Power : https://www.kairospower.com/updates/google-signs-new-nuclear-clean-energy-agreement-with-kairos-power
- Dernières évolutions du cadre zéro net de l'OMI : https://maritime-executive.com/index.php/article/imo-concludes-next-round-of-net-zero-discussions-still-divided
- China Daily : https://language.chinadaily.com.cn/a/202312/11/WS6576c936a31040ac301a7313.html
- The Moscow Times : https://www.themoscowtimes.com/2026/08/06/worlds-first-floating-nuclear-plant-goes-online-in-russia-rosatom
- NEI Magazine : https://www.neimagazine.com/?p=105414
- Communiqué officiel de la NRC (Commission de réglementation nucléaire américaine), n° 24-072 : https://tmia.com/sites/tmia.com/files/media/24-072.pdf
- Trajectoires de prolongation de durée de vie en Europe :
Cet article s'appuie sur des informations initialement publiées sur le compte WeChat de l'association. Pour suivre nos actualités en avant-première, suivez notre compte WeChat 【AFE法中能源】. Notre site continuera de proposer des contenus plus complets et des analyses approfondies.
Commentaires récents